- El gasto promedio anual en seguros por colombiano alcanzó $1,12 millones hasta junio de 2026, según Fasecolda. Aunque el terremoto ha impulsado una mayor contratación de seguros, el país aún enfrenta una amplia brecha de protección y una débil cultura aseguradora.
- Con ejemplos de soluciones especializadas en responsabilidad civil médica y otros riesgos, esta compañía busca mejorar la forma en que empresas e instituciones gestionan sus riesgos, pasando de reaccionar ante un siniestro a gestionarlo o anticiparlo.
En Colombia, muchas decisiones sobre seguros todavía ocurren después de que el riesgo se hace evidente. Una enfermedad, un accidente, una demanda, un ataque cibernético, un daño en una propiedad o un desastre natural suelen ser los momentos que llevan a personas y empresas a preguntarse si realmente estaban protegidas. De acuerdo con datos de Fasecolda, la penetración del seguro alcanzó 3,12% del PIB en junio de 2026, mientras que el promedio de los países de la OCDE llega a 6,2%.
El terremoto ocurrido en agosto evidenció esta brecha, pues a cuatro días del sismo, el sector asegurador registraba 10.465 reclamaciones; una semana después, la cifra había ascendido a 36.415, por cerca de $1,2 billones. Las reclamaciones crecieron 248% en pocos días, mientras que Fasecolda ha estimado que apenas cerca del 9,3% de las viviendas del país cuenta con algún tipo de seguro de hogar. El riesgo sísmico, sin embargo, no apareció el día del terremoto. Ya estaba identificado. Lo que ocurrió fue que un evento concreto convirtió una amenaza conocida en una experiencia real para miles de personas y, con ella, apareció la necesidad de protección.
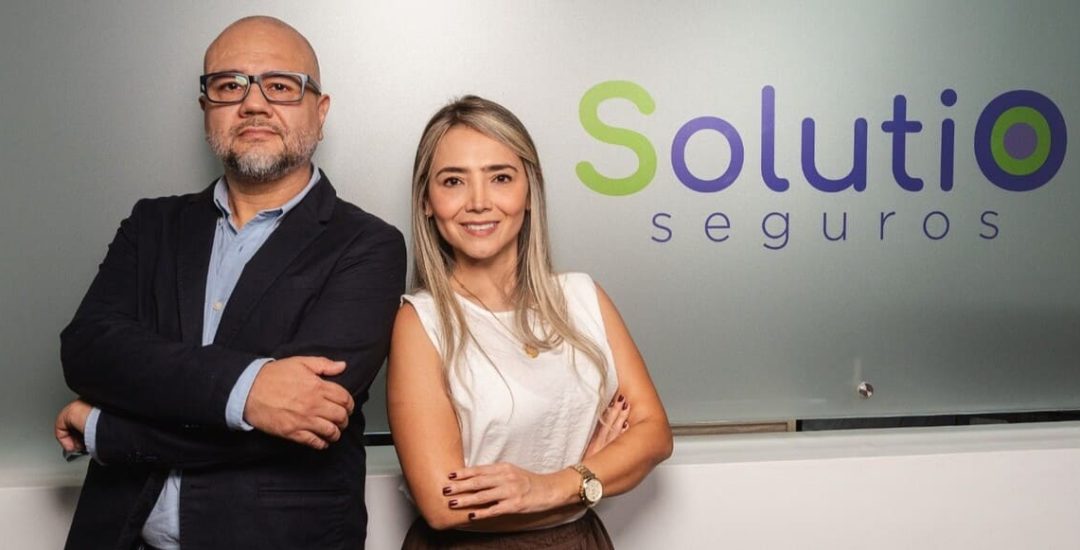
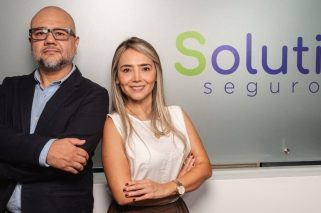
Ese cambio de perspectiva es precisamente el que busca impulsar Solutio, una firma colombiana de asesoría en riesgos y seguros que plantea un modelo basado en anticiparse a los problemas en lugar de limitarse a responder cuando ya ocurrieron. La compañía ya ha acompañado a más de 1.000 personas, empresas e instituciones en Colombia a través de su ecosistema y trabaja con las principales líneas de seguros del mercado, desde automóviles, vida y hogar, hasta soluciones especializadas para el sector salud, con productos exclusivos para clínicas y hospitales.
Catalina Restrepo, gerente de personas y beneficios de Solutio, explica que buscan que el seguro deje de ser visto como un documento que se guarda hasta que ocurre un problema y se convierta en parte de la estrategia de protección de una organización o persona. El trabajo de la compañía parte de identificar qué puede salir mal, cuál podría ser el impacto y qué mecanismos existen para transferir o administrar ese riesgo.
Su metodología comienza con una revisión detallada de la operación de la organización o persona, que incluye visitas para identificar exposiciones que pueden pasar inadvertidas, análisis exhaustivo de las pólizas vigentes y detección de coberturas o riesgos que requieran ajustes. A partir de este diagnóstico, la compañía propone alternativas de aseguramiento y realiza un seguimiento permanente mediante comités y revisiones periódicas, de acuerdo con el nivel de riesgo de cada organización. El acompañamiento continúa cuando ocurre un siniestro, con equipos especializados que apoyan la estructuración y seguimiento de las reclamaciones, incluida la revisión jurídica de las coberturas.
“La diferencia está en que este proceso no comienza con la búsqueda de una póliza, sino con la identificación de las exposiciones que enfrenta cada persona, empresa o institución. A partir de allí se revisan los riesgos que pueden afectar su patrimonio, operación o responsabilidad frente a terceros y se determina qué parte puede ser asumida directamente y cuál conviene transferir al mercado asegurador”, puntualiza Alejandro Gaviria, líder de cuentas corporativas de Solutio.
Este modelo cobra especial relevancia en riesgos que no siempre son visibles o que pueden generar consecuencias años después de ocurrido un evento. Es el caso de la responsabilidad civil médica, uno de los campos en los que Solutio ha desarrollado mayor experiencia, donde una situación ocurrida hoy puede derivar en una reclamación varios años más adelante. También ocurre con riesgos como los cibernéticos o la responsabilidad de directivos, que pueden comprometer no solo el patrimonio de una organización, sino también su continuidad y reputación.
“Somos asesores en riesgos y seguros, no vendedores de pólizas”, señala Gavirial. Bajo esta premisa, la compañía trabaja con todas las aseguradoras del mercado colombiano para estructurar alternativas de acuerdo con las características de cada caso, en lugar de partir de un producto predeterminado. Su objetivo es construir una cultura en la que la protección no aparezca únicamente después de una pérdida.