El auge de SUV, comerciales, híbridos y eléctricos abre oportunidades para las aseguradoras, pero la conversión de vehículos en pólizas dependerá de financiación, precio y servicio.
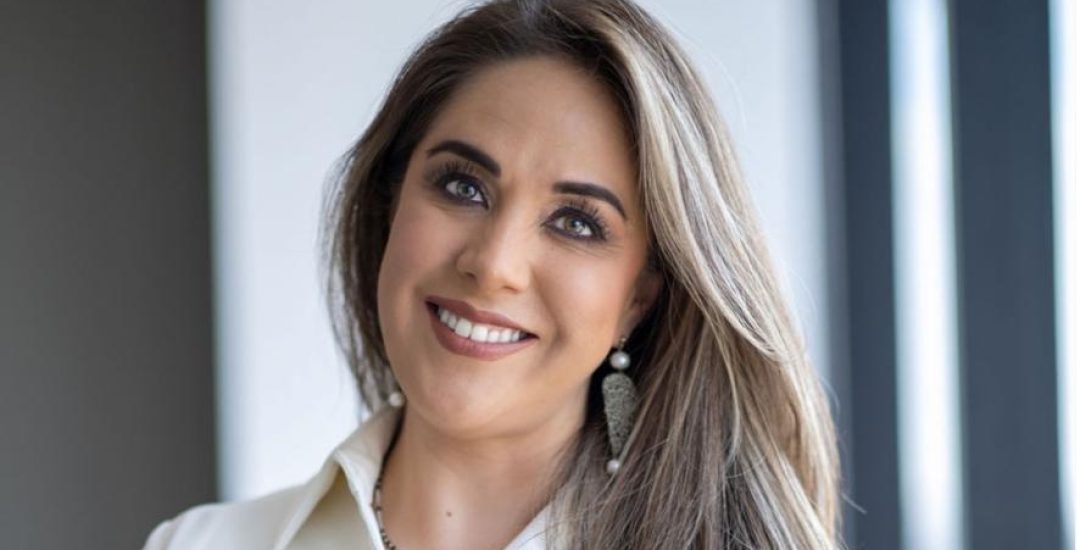
Colombia, 2026. – El mercado automotor colombiano aceleró su recuperación en 2026, pero el reto para las aseguradoras será convertir ese mayor número de vehículos en una oportunidad real de crecimiento. Entre enero y agosto se matricularon 213.377 vehículos nuevos, 42,1% más frente al mismo periodo de 2025, según los datos compartidos por María Antonieta Reyes Vera, presidente de Quálitas Colombia.
El repunte amplía la base potencial de clientes para el sector asegurador, aunque el crecimiento de las matrículas y el de las pólizas no necesariamente avanzan al mismo ritmo. La conversión depende, entre otros factores, del nivel de financiación, el tipo de vehículo, el perfil del propietario, los canales de distribución y la percepción de valor que tenga el consumidor sobre la protección.
En este escenario, la financiación cobra especial relevancia. Cuando la compra de un vehículo se realiza mediante crédito, la protección patrimonial adquiere mayor importancia tanto para la entidad financiera como para el propietario. A esto se suma un consumidor más consciente del impacto económico que pueden generar accidentes, robos o pérdidas totales.
Sin embargo, el acceso sigue condicionado por el entorno financiero. Para julio de 2026, la Superintendencia Financiera certificó un interés bancario corriente de 19,19% efectivo anual para crédito de consumo y ordinario. Para Reyes Vera, esto plantea un desafío para las aseguradoras, que deberán encontrar un equilibrio entre facilitar el acceso a las pólizas y mantener una percepción clara de valor mediante productos más flexibles y segmentados.
SUV, comerciales y nuevas tecnologías cambian el riesgo
La dinámica de las matrículas también muestra dónde pueden estar algunas de las mayores oportunidades. En agosto, los vehículos comerciales de pasajeros crecieron 52%, los SUV 48,3% y las vans 30,2% frente al mismo mes de 2025.
La lectura para los comerciales es distinta a la de los vehículos familiares. En estos casos, el automotor puede ser una herramienta de generación de ingresos, por lo que asegurarlo también implica proteger la continuidad de una actividad económica. Esto abre espacio para propuestas diferenciadas para familias, profesionales independientes, empresas, flotas y pequeños empresarios.
El cambio más estructural, no obstante, está en la electrificación. Entre enero y agosto de 2026 se matricularon 33.889 vehículos eléctricos, con un crecimiento de 222,5%, mientras que los híbridos llegaron a 63.210 unidades, 61% más que un año atrás. En agosto, ambas tecnologías representaron conjuntamente 50,6% de las matrículas nuevas.
Para el seguro, este avance modifica la evaluación del riesgo. Baterías, sistemas electrónicos y procesos de reparación más especializados plantean nuevas necesidades técnicas y de conocimiento sobre siniestralidad. El desafío, según Reyes Vera, no consiste únicamente en establecer cuánto cuesta asegurar estos vehículos, sino en entender cómo cambia el riesgo durante todo el ciclo del siniestro.
A la par, también cambia el consumidor. El precio continúa siendo relevante, pero gana peso la pregunta sobre qué recibe el cliente a cambio de la póliza. Facilidad para reportar un siniestro, velocidad de atención, asistencia y respaldo durante el proceso empiezan a ser elementos centrales de decisión.
De cara a los próximos dos o tres años, la industria tendrá oportunidades en la penetración del seguro voluntario, productos para vehículos híbridos y eléctricos, protección para automotores destinados a actividades productivas, modelos personalizados según uso y comportamiento, y canales digitales.
La tendencia apunta así a un cambio de enfoque. Más que limitarse a asegurar un vehículo, las compañías tendrán que avanzar hacia la protección de la movilidad del cliente, apoyadas en datos, analítica, tecnología y una respuesta más rápida cuando ocurra un siniestro.