En el país existen más de 5,2 millones de micronegocios, de los cuales más de 1,6 millones operan desde una vivienda.
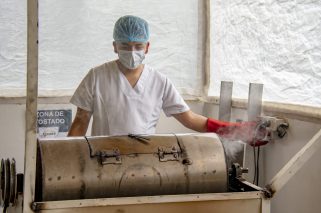
Para miles de microempresarios colombianos, la vivienda no es únicamente el lugar donde viven sus familias sino también el espacio desde el cual generan sus ingresos. Tiendas de barrio, confecciones, peluquerías, preparación de alimentos y otras actividades productivas encuentran en el hogar una alternativa estratégica para desarrollar sus negocios y optimizar costos asociados a su operación.
Según cifras del DANE, en el país existen más de 5,2 millones de micronegocios, de los cuales más de 1,6 millones operan desde una vivienda, lo que significa que tres de cada diez micronegocios funcionan desde el hogar. Además, entre 2023 y 2024, el número de micronegocios ubicados en viviendas creció 9,8%.
Esta dinámica evidencia una realidad particular para los microempresarios: a medida que su actividad económica crece, también evolucionan sus necesidades de espacio. En estos casos, la vivienda puede convertirse en un activo que cumple una doble función, al responder a las necesidades de la familia y, al mismo tiempo, ofrecer condiciones para desarrollar o ampliar el negocio.
“Para muchas familias, la vivienda y el negocio hacen parte de un mismo proyecto de vida. contar con un espacio adecuado no solo les permite desarrollar su actividad económica, sino también concentrar en un mismo espacio su vida familiar y productiva, generar ingresos, tener mayor estabilidad y construir patrimonio. Por eso es importante contar con alternativas de financiación que comprendan esa realidad y respondan a las necesidades particulares de los trabajadores independientes y microempresarios” explicó Lina María Fernández, jefe de inmueble productivo de Banco W.
A medida que el negocio se consolida, el espacio empieza a tener un peso mayor en su desarrollo, para quienes trabajan desde casa, esto implica buscar una vivienda que responda a las necesidades familiares y que también cuente con las condiciones para ampliar la actividad productiva.
De acuerdo con Banco W, el comportamiento de la cartera de Inmueble Productivo muestra una expansión importante, a julio de 2026, su saldo alcanzó un crecimiento de 133% frente a enero de 2025. La aceleración ha sido especialmente significativa durante 2026, entre enero y julio, el crecimiento acumulado de cartera creció cuatro veces frente a lo registrado en el mismo periodo de 2025. Dicho de otra manera, el crecimiento acumulado logrado en los primeros siete meses de 2026 fue aproximadamente 300% superior al alcanzado en igual periodo del año anterior.
Asimismo, la entidad reportó que el 25% de los desembolsos de crédito hipotecario para este tipo de inmuebles se destinó a remodelación, reflejando el interés de microempresarios que buscan ampliar o modernizar los espacios de la vivienda en los que ya funciona su negocio.
Desde la puesta en marcha de esta alternativa, Banco W ha acompañado a más de 180 familias en la adquisición o remodelación de viviendas de uso mixto o productivo y, a partir de esta financiación, nuevos negocios han podido ponerse en marcha desde el hogar, fortaleciendo la generación de ingresos de estos hogares.
“El crecimiento que estamos observando en la colocación de estos créditos va en línea con una realidad que ya muestran las cifras del DANE, cada vez más micronegocios desarrollan su actividad desde la vivienda y es justamente esa dinámica la que buscamos acompañar desde Banco W. Para muchas familias, acceder a una vivienda propia representa un esfuerzo importante, por eso este tipo de financiación busca que el mismo inmueble pueda convertirse también en el espacio donde desarrollan su actividad productiva y generan ingresos, facilitando no solo el acceso a un techo, sino también una alternativa para fortalecer su economía, sostener el hogar y avanzar en la construcción de patrimonio”, añadió Lina María Fernández, jefe de inmueble productivo de Banco W.
Finalmente, para Banco W, el crecimiento de esta modalidad confirma la necesidad de seguir desarrollando alternativas de financiación que reconozcan las dinámicas propias de los microempresarios, especialmente de quienes encuentran en su vivienda no solo un lugar para vivir, sino también el espacio desde donde desarrollan su actividad económica.